Mehrfamilienhaus in Köln versichern — im Beispiel über 1.000 € günstiger im Jahr.*

*Musterobjekt 6 Wohnungen, 480 m², Baujahr 1935 — gegenüber dem günstigsten vergleichbaren Angebot unserer Marktrecherche (Erhebung 24.09.2026, 3 bis 5 Adressen in jeder Postleitzahl dieser Seite). Ihr Beitrag hängt von Objekt und Lage ab.

Ohne Selbstbeteiligung bei Feuer, Leitungswasser und Sturm · Mietausfall bis 36 Monate · Denkmal ohne Mehrpreis

Ob Gründerzeithaus in Nippes oder Altbau in Ehrenfeld: vermietete Mehrfamilienhäuser ab drei Wohneinheiten. Beitrag in 2 Minuten, ohne Kontaktdaten.

Köln: Preisvorteil im Beispiel belegt* Altbau und Denkmal ohne Mehrpreis Heizung, Gegensprechanlage und Wärmepumpe auch bei Kurzschluss versichert — bis 15.000 € je Schaden, 500 € Selbstbehalt, ohne Verschleiß
Jetzt Beitrag berechnen

4,97 von 5 · 133 Bewertungen auf ProvenExpert · Seit 2002 in der VersicherungsbrancheSeit 2002 in der Branche

Mehrfamilienhäuser ab 3 Wohneinheiten · Wohn- und Geschäftshäuser

Beispiel Köln-Nippes (50733), Baujahr 1935 (unsaniert), 6 Wohnungen à 80 m² (480 m²), massiv, mit Elementar, Glas, Ableitungsrohren, Haustechnik und Diebstahl bis 20.000 €: 2.021,87 € im Jahr in unserem Konzept (Rechnerstand 09/2026). Das günstigste vergleichbare Angebot in unserer Marktrecherche (Erhebung 24.09.2026 über ein großes Vergleichsportal: gleicher Grundschutz inkl. Elementar, ohne Selbstbeteiligung bei Feuer, Leitungswasser und Sturm, Mietausfall mindestens 24 Monate) lag bei 3.786 € — eine Differenz von rund 1.760 € pro Jahr.

Das ist der für den Vergleich günstigste Fall, den wir in Nippes gefunden haben. In anderen Straßen derselben Postleitzahl lag das Vergleichsangebot bei 3.869 €. Dasselbe Objekt in Marienburg (50968): 3.869 € im Vergleich. In rheinnahen Lagen in Rodenkirchen (50996) lag der Marktbeitrag bei 4.038 € — dort prüfen wir allerdings die Hochwasser-Gefährdungszone adressgenau, bevor wir ein Angebot machen.

Geprüft in allen 26 Kölner Postleitzahlen dieser Seite: Das günstigste vergleichbare Angebot lag nirgends unter 3.785 €.

Beispielrechnung für ein Musterobjekt — unser Beitrag: Rechnerstand 09/2026, Marktwerte: Erhebung 24.09.2026. Unser Beitrag enthält zusätzlich Glas, Ableitungsrohre, Haustechnik und Diebstahl bis 20.000 € — der Vergleich ist damit zurückhaltend gerechnet. Elementarschäden tragen in beiden Tarifen eine Selbstbeteiligung, bei uns nach Gefährdungszone gestaffelt (250 € in Zone 1). Ihr Beitrag hängt von Objekt, Lage und Bauart ab — der Rechner zeigt Ihnen Ihren eigenen Wert. Wie wir vergleichen →

Was in Köln zählt

Drei Dinge entscheiden bei einem vermieteten Kölner Mehrfamilienhaus — und in allen dreien ist dieses Konzept zu Hause.

🏛️

Gründerzeit-Altbau: Nippes, Ehrenfeld, Südstadt

Hohe Decken, Stuck, alte Steigleitungen, oft Denkmalschutz — der Kölner Bestand, den Tarife fürs Eigenheim ungern nehmen. Hier ist er der Normalfall: kein Mehrpreis für Denkmalschutz, Schwamm und Schimmel als Folgeschaden mitversichert, Rohrverstopfungen bis 1.000 € je Fall und 10.000 € im Jahr.

🏢

Vermieten mit Laden im Erdgeschoss

Mietausfall bis 36 Monate — auch für gewerbliche Miete und auch dann, wenn nach dem Auszug niemand nachrückt. Dazu Vandalismus einschließlich Graffiti (250 € Selbstbehalt), Reparaturkosten nach einem Einbruch ohne Betragsgrenze und bis 10.000 €, wenn ein Mieter unbemerkt verstirbt.

🌊

Rhein, Rückstau, Starkregen

In Köln ist Elementarschutz keine Geschmacksfrage, sondern eine Frage der Gefährdungszone — und die hängt an der Adresse, nicht an der Postleitzahl. Wir prüfen sie vor dem Angebot, besonders am Rheinufer in Rodenkirchen, Sürth und Weiß, in Riehl und rund um den Rheinauhafen. In der höchsten Gefährdungszone (ZÜRS 4) ist Elementarschutz im Konzept nicht möglich — dann suchen wir mit Ihnen eine Alternative.

Deckt, was Vermietern wirklich passiert

Standard-Wohngebäudetarife sind fürs selbst genutzte Eigenheim gemacht. Dieses Konzept ist seit Jahren auf vermietete Häuser spezialisiert — mit Leistungen, die genau dort den Unterschied machen.

💶

Mietausfall bis 36 Monate

Auch wenn der Mieter wegen des Schadens auszieht oder ein Nachmieter nicht einzieht — gewerblicher Mietausfall eingeschlossen. Ihre Kalkulation bleibt stabil, selbst bei langer Sanierung.

🔑

Vermieter-Spezialfälle inklusive

Unbemerkter Todesfall eines Mieters (Instandsetzung bis 10.000 €), Gebäudeschäden durch Polizei- oder Feuerwehr-Noteinsatz, Schlüsselverlust — Fälle, die Standardpolicen nicht kennen.

🏛️

Altbau & Denkmal willkommen

Denkmalschutz ohne Mehrpreis mitversichert, behördliche Auflagen beim Wiederaufbau bis 2,5 Mio. €. Dazu Schwamm & Schimmel als Folgeschaden und unbenannte Gefahren. Mehr dazu auf unserer Seite für denkmalgeschützte Mehrfamilienhäuser →

Gerade ein Kölner Mehrfamilienhaus geerbt oder frisch gekauft? Genau der richtige Moment, die Absicherung neu aufzusetzen — Beitrag direkt berechnen.
Objekt außerhalb von Köln? Hier geht es zur allgemeinen Seite → Für Würzburg → liegen uns ebenfalls eigene Vergleichszahlen vor.

Ihr Beitrag in 2 Minuten

Ohne Kontaktdaten berechnen — die brauchen wir erst, wenn Sie ein Angebot möchten.

1 · Ihr Objekt

Wichtig ist der Standort des Gebäudes — nicht Ihr Wohnort.

Als Wohneinheit zählt jede abgeschlossene Wohnung mit eigener Küche.

2 · Das Gebäude

Kernsaniert heißt hier: Zu- und Abwasserleitungen, Elektrik, Heizung und Dach wurden jeweils vollständig erneuert (es zählt das Jahr des Sanierungsbeginns). Im Zweifel wählen Sie „Nein".

Ein Schätzwert genügt — für die Indikation reicht die ungefähre Fläche, den genauen Wert klären wir im Angebot. Orientierung: 6 Wohnungen × rund 70 m² ≈ 420 m².

Denkmalgeschützte Gebäude sind ohne Mehrpreis mitversichert — inkl. Mehrkosten durch behördliche Auflagen beim Wiederaufbau (bis 2,5 Mio. €).

3 · Ihr Schutz

Glas, Ableitungsrohre und Haustechnik sind im Beitrag enthalten. Damit sind auch Photovoltaikanlage, Stromspeicher und Wärmepumpe gegen Kurzschluss, Überspannung und Bedienungsfehler versichert — und der Diebstahl einer Wärmepumpe bis 20.000 €.

Bei eingeschlossenem Elementarschutz gilt eine Selbstbeteiligung je nach Gefährdungszone (ZÜRS, das Zonensystem der Versicherer für Überschwemmungsrisiko): Zone 1: 250 € je Schaden, Zone 2: 1.000 €, Zone 3: 3.000 €, Rückstau 200 €. In Zone 4 ist Elementarschutz im Konzept nicht möglich — wir prüfen dann Alternativen. Feuer, Leitungswasser und Sturm: ohne Selbstbeteiligung.

So geht es weiter: Sie fordern das Angebot an, wir prüfen Ihr Objekt und melden uns mit dem konkreten Vorschlag — ohne Verpflichtung, ohne Vertreterbesuch. Rückrufe bevorzugt Mo–Fr 8–11 Uhr, nach Vereinbarung bis 15 Uhr — Ihre Wunschzeit können Sie unten angeben.

Persönliches Angebot anfordern

Nur für Ihre Anfrage — keine Werbeanrufe, keine Weitergabe. Unser Anruf kommt von 0221 677 864 391, WhatsApp von 0221 677 864 39.

Persönlich am Telefon: Mo–Fr 8–11 Uhr, nach Vereinbarung bis 15 Uhr. Ihre Wunschzeit können Sie im Formular angeben — wir bestätigen den Termin.

Quartiere, für die uns eigene Vergleichszahlen vorliegen

Das Konzept gilt in ganz Köln. Alle 26 Postleitzahlen dieser Quartiere haben wir in der Erhebung vom 24.09.2026 an drei bis fünf Adressen selbst durchgerechnet — hier können wir den Preisvorteil belegen statt behaupten.

Innenstadt, Neustadt, Agnesviertel, Südstadt
50667 · 50668 · 50670 · 50672 · 50674 · 50676 · 50677 · 50678 — Schwerpunkt Gründerzeit und Denkmalschutz; rund um den Rheinauhafen prüfen wir die Elementar-Lage einzeln.
Nippes und Riehl
50733 · 50735 · 50737 · 50739 — dichter Gründerzeitbestand; Riehl liegt rheinnah, dort ZÜRS-Prüfung.
Ehrenfeld
50823 · 50825 · 50827 · 50829 — der Gründerzeitgürtel mit vielen vermieteten Mehrfamilienhäusern.
Lindenthal, Sülz, Klettenberg
50931 · 50933 · 50935 · 50937 · 50939 — Kerngebiet der Altbau-Bestandshalter.
Rodenkirchen, Marienburg, Bayenthal
50968 · 50969 · 50996 · 50997 · 50999 — Denkmal-Villen und gründerzeitliche Mehrfamilienhäuser; Rheinufer-Adressen prüfen wir adressgenau.

Häufige Fragen von Kölner Eigentümern

Zahle ich für ein Kölner Objekt mehr als anderswo?

Bei uns nicht. Der Beitrag richtet sich nach Wohnfläche, Baujahr und Bauart Ihres Gebäudes — nicht nach der Postleitzahl. Was andere Anbieter für dasselbe Kölner Musterobjekt aufrufen, sehen Sie in der Beispielrechnung oben: Die Differenz lag bei über 1.000 € im Jahr.

Mein Haus liegt nah am Rhein — bekomme ich Elementarschutz?

In den allermeisten Kölner Lagen ja, ohne Umstand. Entscheidend ist die Gefährdungszone (ZÜRS), und die hängt nicht an der Postleitzahl, sondern an der Adresse: Zwei Häuser in derselben Straße können unterschiedlich eingestuft sein. In Ufernähe — Rodenkirchen, Sürth, Weiß, Riehl, Rheinauhafen — prüfen wir das vor dem Angebot. In der höchsten Gefährdungszone (ZÜRS 4) ist Elementarschutz im Konzept nicht möglich; das sagen wir Ihnen offen und suchen mit Ihnen eine Alternative, statt Sie in eine böse Überraschung laufen zu lassen.

Mein Gründerzeithaus in Ehrenfeld steht unter Denkmalschutz — geht das?

Ja, und ohne Mehrpreis. Denkmalgeschützte Gebäude in massiver Bauweise sind regulär eingeschlossen, Mehrkosten durch Auflagen der Denkmalbehörde beim Wiederaufbau bis 2,5 Mio. €. Mehr dazu auf unserer Seite für denkmalgeschützte Mehrfamilienhäuser.

Mein Haus ist Baujahr 2015 — passt das Konzept auch?

Ja. Das Konzept gilt für jedes vermietete Mehrfamilienhaus ab drei Wohneinheiten, unabhängig vom Baujahr — der Rechner nimmt jedes Jahr ab 1800 entgegen. Ehrlich dazugesagt: Unsere belegten Vergleichszahlen stammen aus Altbau-Musterobjekten. Bei jüngeren Gebäuden rechnen wir Ihnen Ihren Beitrag genauso aus und sagen Ihnen offen, ob wir günstiger sind als Ihr jetziger Vertrag.

Unsere Leitungen im Gründerzeithaus sind alt, und wir wissen nicht genau, was saniert wurde — können wir trotzdem anfragen?

Ja — genau dafür ist das Konzept da. Im Kölner Gründerzeitbestand sind alte Leitungen ohne Vorschäden der Regelfall und kein Grund für eine Ablehnung; was zählt, ist ein gepflegtes Haus. Die Rechnerfrage nach der Kernsanierung beantworten Sie nur dann mit „Ja“, wenn Zu- und Abwasserleitungen, Elektrik, Heizung und Dach in den letzten 20 Jahren komplett erneuert wurden. Im Zweifel „Nein“ — die Annahme leidet darunter nicht. Die Rechnungen der Sanierung heben Sie am besten auf: Sie belegen die Einstufung, falls der Versicherer nachfragt. Ein zu optimistisches „Ja“ kann Sie dagegen den Schutz kosten: Bricht ein altes Rohr, sieht der Sachverständige an Material und Zustand sofort, dass es Jahrzehnte alt ist, und im Antrag stünde eine falsche Angabe. Vorschäden aus den letzten drei Jahren melden Sie uns vorab — meist lässt sich das Objekt trotzdem versichern.

Wer steht dahinter?

Das Konzept: ein Vermieter-Spezialkonzept, das ein Konzeptgeber exklusiv mit der R+V für vermietete Wohngebäude entwickelt hat und das wir als Partnermakler anbieten — seit Jahren am Markt bewährt. Risikoträger ist die R+V Allgemeine Versicherung AG — einer der größten Versicherer Deutschlands. Künftige Bedingungsverbesserungen gelten automatisch (Innovationsgarantie).
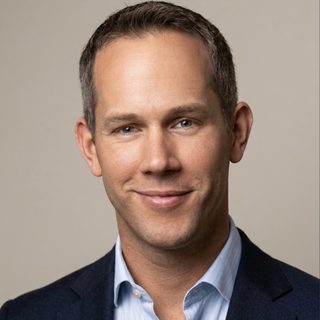
Thomas Ebeling, Versicherungsmakler

Ihre Betreuung: Thomas Ebeling, Ebeling Consulting · In der Versicherungsbranche seit 2002, Versicherungskaufmann seit 2005, eigener Maklerbetrieb seit 2009 · Unabhängiger Versicherungsmakler (§ 34d GewO) & Vermittler von Finanzierungen. Für vermietete Mehrfamilienhäuser arbeiten wir mit einem ausgewählten Konzept (Risikoträger R+V) und prüfen bei Bedarf weitere Partnertarife — die Auswahlgrundlage nennen wir Ihnen im Angebot. Als Makler stehen wir vertraglich auf Ihrer Seite — nicht auf der des Versicherers: Beratung, Vertragspflege und Begleitung im Schadenfall inklusive. Im Schadenfall haben Sie mich am Telefon, nicht eine Hotline. Persönlich am Telefon: Mo–Fr 8–11 Uhr, nach Vereinbarung bis 15 Uhr. Ihre Wunschzeit können Sie im Formular angeben — wir bestätigen den Termin.